Úloha kreditních karet v ekonomické inkluzi: Výzvy a příležitosti pro spotřebitele v České republice
Úvod
Kreditní karty hrají v moderní ekonomice významnou roli a jejich vliv se dotýká mnoha aspektů našich životů. V České republice se stávají klíčovým nástrojem pro mnohé spotřebitele, a to zejména v kontextu ekonomické inkluze. Tato inkluze je důležitá, neboť zajišťuje, že i lidé s nižšími příjmy nebo bez předchozích zkušeností s bankovnictvím mají přístup k finančním produktům, které mohou zlepšit jejich životní úroveň.
Ekonomická inkluze znamená, že jednotlivci mají přístup k základním finančním službám, které jsou nezbytné pro správu osobních financí. Kreditní karty mohou:
- Umožnit snadné a rychlé placení – např. na internetu lze s kreditní kartou zaplatit během několika sekund, což šetří čas a zjednodušuje nakupování.
- Pomoci při budování kredibility – používání kreditní karty a její včasné splácení může zlepšit vaši kreditní historii, což je důležité při žádosti o půjčku na bydlení nebo auto.
- Rozšířit možnosti pro investice nebo nákupy – kreditní karty často nabízejí výhody jako cashback nebo slevy na určité kategorie nákupů, což může být užitečné při plánování větších investic nebo nákupů.
Přesto existují také výzvy, se kterými se spotřebitelé potýkají. Je třeba mít na paměti následující aspekty:
- Vysoké úrokové sazby – pokud nezvládnete splácet částku v termínu, mohou úroky rychle narůst a dostat vás do finančních obtíží.
- Možnost zadlužení – je snadné utrácet víc, než si můžete dovolit, což může vést k problémům s platbami a zhoršení vaší finanční situace.
- Komplikovaná pravidla a podmínky – různé kreditní karty mají různé podmínky, které mohou být matoucí. Je důležité před podpisem smlouvy zcela rozumět poplatkům a podmínkám využívání karty.
Porozumění těmto aspektům je klíčové pro efektivní využívání kreditních karet a jejich roli v osobních financích. Tím, že se informujete a zvažujete všechny možnosti, můžete maximalizovat výhody kreditních karet a minimalizovat rizika, která s nimi souvisejí. Následující části článku prozkoumají, jak správně řídit úvěrové karty a jak se vyhnout běžným nástrahám, které by vás mohly dostat do finančních potíží.
VYHLEDAT: Kliknutím sem prozkoumáte více
Role kreditních karet v ekonomické inkluzi
Kreditní karty mohou sehrát zásadní roli v procesu ekonomické inkluze tím, že poskytují spotřebitelům přístup k financím a službám, které mohou významně ovlivnit jejich každodenní život. V České republice jsou kreditní karty stále častější, a to nejen v rámci střední třídy, ale i mezi lidmi s nižšími příjmy. Je důležité si uvědomit, jak mohou kreditní karty zlepšit přístup k různým finančním možnostem a jaké potenciální překážky mohou nastat.
Jak kreditní karty podporují ekonomickou inkluzi
Kreditní karty nabízejí několik výhod, které mohou posílit ekonomickou stabilitu jednotlivců a rodin. Mezi hlavní funkce, které kreditní karty přinášejí, patří:
- Přístup k financím – Díky kreditním kartám mohou uživatelé čerpat úvěr i v těžkých obdobích, což zajišťuje potřebnou likviditu a stabilitu pro pokrytí nečekaných výdajů.
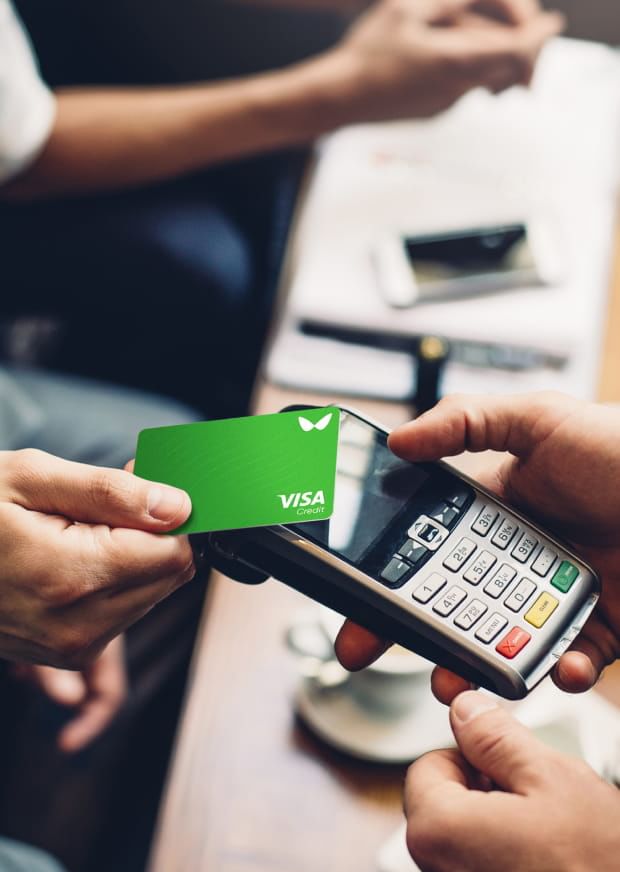
- Možnost bezhotovostního placení – Mnoho obchodníků v České republice preferuje bezhotovostní transakce. Kreditní karty umožňují jednoduché a rychlé platby, což zvyšuje pohodlí při nakupování.
- Podpora osobní pokladny – Kreditní karty pomáhají lidem plánovat a rozpočtovat své výdaje. Uživatelé mohou sledovat své nákupy a lépe řídit své finance prostřednictvím pravidelných přehledů o výdajích.
Tato výhoda je klíčová pro ty, kteří se potýkají s nedostatkem zkušeností v oblasti bankovnictví, protože kreditní karty mohou být pro mnoho spotřebitelů prvním kontaktem s úvěrovými produkty. S tím však přicházejí také výzvy, které je nutné brát v úvahu.
Výzvy spojené s používáním kreditních karet
Přestože kreditní karty mohou přinést značné výhody, existují i některé významné obtíže, které se mohou objevit v závislosti na způsobu, jakým jsou používány. Mezi hlavní výzvy patří:
- Úrokové sazby – Vysoké úrokové sazby mohou výrazně zatížit rozpočet jednotlivců a rodin, pokud nedokážou splácet včas. Je důležité si ověřit úrokové sazby před podpisem smlouvy.
- Riziko přečerpání – Možnost utrácet více, než si člověk může dovolit, je vysoká. Spotřebitelé by měli být obzvlášť opatrní při sledování svých výdajů, aby se vyhnuli zadlužení.
- Komplexnost podmínek – Různé kreditní karty nabízejí různé výhody a podmínky, které mohou být matoucí. Před využitím je důležité si důkladně přečíst všechny podmínky a poplatky.
Porozumění těmto aspektům je základním krokem pro zajištění úspěšného používání kreditních karet. Správným řízením úvěrových produktů mohou spotřebitelé maximalizovat jejich přínosy, zatímco minimalizují související rizika. V následujících částech článku se zaměříme na konkrétní strategie pro efektivní správu kreditních karet a prevenci běžných problémů.
VIZ TAKÉ: Klikněte sem a přečtěte si další článek
Strategie pro efektivní správu kreditních karet
Aby kreditní karty skutečně přispěly k ekonomické inkluzi a minimalizovaly rizika, je zásadní, aby spotřebitelé ovládali efektivní strategie pro jejich správu. Tímto způsobem mohou maximálně využít výhod, které kreditní karty nabízejí, a přitom se vyhnout finančním pastem. Podívejme se blíže na některé osvědčené způsoby, jak správně nakládat s kreditními kartami.
1. Sestavení rozpočtu
Sestavení rozpočtu je nezbytné pro každého, kdo používá kreditní karty. Spotřebitelé by měli mít přehled o svých měsíčních příjmech a výdajích, aby mohli určit, kolik mohou reálně utratit za nákupy. Například pokud má někdo příjem 30 000 Kč a měsíční výdaje 25 000 Kč, je na místě si vyhradit určitou částku, dejme tomu 3 000 Kč, na úhradu kreditních kartových závazků. Tímto způsobem se lépe vyhnou úrokovým poplatkům a předlužení.
2. Pravidelné sledování výdajů
Součástí úspěšné správy kreditních karet je pravidelné sledování výdajů. Většina bankovních institucí nabízí online bankovnictví a mobilní aplikace, které umožňují sledovat aktuální zůstatek a transakce v reálném čase. Tento vědomý přístup k výdajům může pomoci spotřebitelům lépe se orientovat ve svých financích a včas identifikovat případné problémy. Například když je příjemce upozorněn na neobvyklé nákupy, může reagovat dříve, než vznikne vážnější problém.
3. Včasné splácení úvěru
Dalším klíčovým faktorem je včasné splácení úvěru, což pomáhá minimalizovat náklady na úroky a zlepšuje kreditní hodnocení. Uživatelé kreditních karet by si měli nastavit automatické platby nebo si vytvořit připomínky splatnosti, aby se vyhnuli nechtěným poplatkům za pozdní platbu. Tento krok může mít dlouhodobý pozitivní dopad na jejich finanční zdraví a otevřít cestu k dalším úvěrovým produktům v budoucnosti.
4. Volba správné kreditní karty
Při výběru kreditní karty je důležité porovnat další výhody a podmínky různých nabídek. Spotřebitelé by měli zvážit, jaké výhody se jejich chování nejvíce týkají, a podle toho se rozhodnout. Například, pokud často cestují, může být výhodné mít kreditní kartu, která poskytuje bonusové body za mezinárodní platby, nebo pojištění na cestování. Oproti tomu, pokud využívají kartu především k běžným nákupům, mohou preferovat nabídky s nižšími úrokovými sazbami nebo bez poplatků za vedení karty.
Získání a udržování kreditních karet přináší nejen výhody, ale i odpovědnost. Správným přístupem a důkladným plánováním mohou spotřebitelé využít kreditní karty jako nástroj pro ekonomickou inkluzi a zlepšit svou finanční situaci i v těžších obdobích.
VIZ TAKÉ: Klikněte sem a přečtěte si další článek
Závěr
Kreditní karty představují mocný nástroj, který může výrazně přispět k ekonomické inkluzi v České republice. Jak jsme viděli, správné využívání těchto finančních produktů může nabídnout široké spektrum příležitostí, od zlepšení finanční stability po přístup k výhodnějším úvěrovým podmínkám. Nicméně, při jejich správě je nezbytné mít na paměti také související výzvy, jako jsou rizika předlužení nebo nezodpovědné hospodaření s financemi.
Klíčem k úspěšnému využití kreditních karet k ekonomické inkluzi je osvěta a vzdělávání spotřebitelů. Učení se, jak správně sestavit rozpočet, sledovat výdaje, včas splácet své závazky a vybírat odpovídající kreditní karty, může výrazně snížit riziko finančních problémů. V době, kdy se digitalizace a online platby stávají běžnou součástí našich životů, je důležité přistupovat k využívání kreditních karet jako k příležitosti k vlastnímu rozvoji a zlepšení životní úrovně.
Spotřebitelé by měli mít na paměti, že zodpovědnost a informovanost jsou základními pilíři úspěšného hospodaření s financemi. Skrze správné plánování a efektivní využívání kreditních karet mohou nejenže zlepšit svou finanční situaci, ale také aktivně přispět k dosažení větší ekonomické rovnosti v naší společnosti.

Linda Carter
Linda Carter je spisovatelka a odbornice známá pro tvorbu jasného, poutavého a snadno srozumitelného obsahu. Má bohaté zkušenosti s vedením lidí k dosažení jejich cílů a sdílí cenné poznatky a praktické rady. Jejím posláním je podporovat čtenáře v informovaném rozhodování a dosahování významného pokroku.